Dra. Rafaela CanutoDireito do Consumidor e Bancário

Reviso contratos, combato juros abusivos e cobranças indevidas e ajudo você a reorganizar a vida financeira dentro da lei, com estratégia e sem julgamentos.

  • PresidenteComissão de Defesa do Consumidor da OAB/AL
  • 9 anosdedicados à advocacia consumerista
  • OAB/AL 14.957Arapiraca e atendimento online
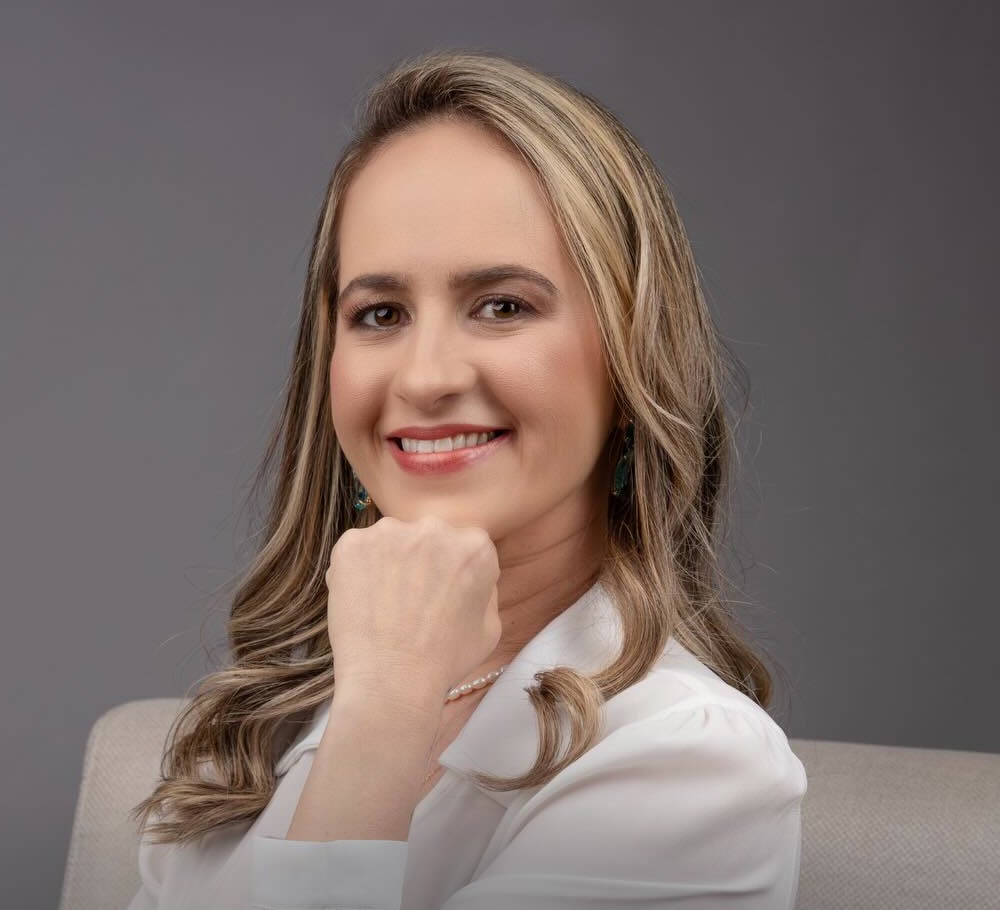
Retrato da advogada Rafaela Canuto, de camisa branca, sorrindo com a mão apoiada no queixo
Role
  • Juros abusivos
  • Cobranças indevidas
  • Cartão consignado
  • Negativação indevida
  • Superendividamento
  • Golpes bancários
  • Descontos indevidos

Por trás de cada processo existe a vida real de alguém. Meu trabalho é devolver a essa pessoa o que um contrato mal feito tirou dela: a tranquilidade.

Rafaela CanutoAdvogada, cristã, mãe e empreendedora

Cédula de Crédito Bancário

Empréstimo pessoal não consignado

Nº 0048.213-7
Via do emitente

Cláusula 1ª. Do objeto

1.1. O CREDOR concede ao EMITENTE crédito no valor de R$ 18.000,00 (dezoito mil reais), a ser restituído em 48 (quarenta e oito) parcelas mensais e sucessivas, conforme quadro-resumo anexo.

Cláusula 2ª. Da liberação

2.1. O valor será creditado em conta de titularidade do EMITENTE em até 2 (dois) dias úteis após a assinatura, deduzidos os encargos previstos nesta cédula.

Cláusula 3ª. Dos encargos

3.1. Sobre o saldo devedor incidirão juros remuneratórios de 12,90% ao mês, equivalentes a 328,9% ao ano, capitalizados mensalmente.
Mais que o dobro da média de mercado?

3.2. O Custo Efetivo Total (CET) da operação corresponde a 361,4% ao ano.

3.3. Incidirá tarifa de cadastro no valor de R$ 990,00, cobrada no ato da contratação.

3.4. A liberação do crédito fica condicionada à adesão ao Seguro Prestamista oferecido pelo CREDOR, cujo prêmio será financiado juntamente com o valor principal.
Venda casada. Art. 39, I, do CDC.

Cláusula 4ª. Do inadimplemento

4.1. O atraso no pagamento de qualquer parcela acarretará multa de 2% e juros moratórios de 1% ao mês, sem prejuízo dos encargos remuneratórios.

Cláusula 5ª. Da forma de pagamento

5.1. As parcelas serão debitadas automaticamente na conta indicada pelo EMITENTE.

5.2. O EMITENTE autoriza, em caráter irrevogável, a constituição de Reserva de Margem Consignável (RMC) para cartão de crédito, com desconto mensal do valor mínimo da fatura em folha de pagamento.
O mínimo que nunca quita a dívida.

5.3. Eventual saldo remanescente será lançado na fatura subsequente, acrescido dos encargos rotativos vigentes.
EmitenteCredor

Contrato fictício, criado apenas para ilustrar cláusulas que costumam passar despercebidas.

Está tudo no contrato. Inclusive o que não deveria estar.

A maioria das pessoas assina sem ler as letras miúdas. É nelas que o banco escreve o que depois vira dívida.

Juros têm limite, mesmo para o banco.

Não existe um teto fixo, mas a Justiça admite rever taxas muito acima da média que o Banco Central divulga para cada tipo de crédito. Comparar é o primeiro passo.

STJ, REsp 1.061.530 (recurso repetitivo)

Seguro que você não escolheu.

Condicionar o empréstimo à contratação de um seguro, ou de qualquer outro produto, é venda casada. A prática é proibida e o valor pode ser devolvido.

Código de Defesa do Consumidor, art. 39, I

O cartão que parecia empréstimo.

No cartão consignado, o desconto mensal costuma cobrir só o mínimo da fatura. A dívida cresce em silêncio e muita gente só percebe anos depois.

Pedir análise do meu contrato

Você reconhece alguma destas situações?

São as histórias que mais chegam ao escritório. Nenhuma delas precisa ser enfrentada sozinha.

Contar a minha situação
  • O banco desconta todo mês um valor que você não reconhece.

    Tarifas, pacotes e seguros que você não contratou podem ser contestados e os valores, devolvidos.

  • A parcela cabe no bolso, mas a dívida nunca diminui.

    Costuma ser sinal de juros acima da média de mercado ou de um cartão consignado (RMC ou RCC) vendido como empréstimo.

  • Seu nome foi negativado por uma dívida que não é sua.

    A negativação indevida pode ser retirada e, conforme o caso, gerar direito a indenização.

  • Sua conta foi bloqueada de uma hora para outra.

    A lei protege valores essenciais, como salário e poupança até 40 salários mínimos. Dá para pedir o desbloqueio.

  • Caiu num golpe pelo Pix ou teve o cartão clonado.

    O banco responde por falhas de segurança nas operações que ele mesmo deveria ter barrado.

  • As dívidas já comprometem o dinheiro do mercado.

    A Lei do Superendividamento permite reunir todos os credores num plano único de pagamento de até cinco anos.

  • Sua empresa está endividada e o banco pressiona por um acordo.

    Negociar sem estratégia pode piorar o passivo. Antes de assinar, vale entender o cenário completo.

Áreas de atuação

Atuação focada em quem consome, contrata crédito e precisa de alguém que entenda de banco tanto quanto o banco.

Direito Bancário Revisão de contratos, juros abusivos, descontos indevidos e fraudes.

O foco principal do escritório.Da análise do contrato à negociação com redução de juros, sempre buscando o caminho mais rápido e seguro.

  • Ações contra bancos e financeiras
  • Juros abusivos e revisão de contratos bancários
  • Empréstimos, financiamentos e cartão de crédito
  • Golpes e fraudes bancárias: Pix, falso financiamento, clonagem de cartão
  • Superendividamento
  • Descontos indevidos em conta ou benefício
  • Busca e apreensão de veículos, na defesa do consumidor financiado
  • Renegociação de dívidas bancárias com redução de juros
Direito do Consumidor Cobranças indevidas, negativação, voos, planos de saúde e telefonia.

Relações de consumo mais justas.Presidente da Comissão de Defesa do Consumidor da OAB/AL, com atuação também perante o Procon.

  • Cobranças indevidas e negativação indevida no SPC/Serasa
  • Problemas com compras online ou em loja física
  • Atrasos, cancelamentos e overbooking em voos
  • Planos de saúde: negativa de cobertura e reajustes abusivos
  • Problemas com operadoras de telefonia
  • Falha na prestação de serviços ou produtos
  • Publicidade enganosa e vícios do produto ou serviço
Direito Cível Contratos, indenizações, cobranças, inventários e imóveis.

Segurança nos acordos do dia a dia.Contratos bem escritos evitam conflitos. Quando o conflito chega, a defesa precisa ser técnica.

  • Ações de indenização por danos morais e materiais
  • Elaboração e revisão de contratos particulares
  • Ações de cobrança e execução de dívidas
  • Inventários e partilhas, judiciais e extrajudiciais
  • Ações possessórias: despejo, reintegração de posse
  • Responsabilidade civil por acidentes de trânsito
  • Assessoria em contratos imobiliários: compra, venda, cessão e locação
  • Usucapião, judicial e extrajudicial
Atuação extrajudicial Acordos, mediação e defesa perante o Procon, sem precisar de processo.

Nem todo caso precisa virar processo.Quando um bom acordo resolve, ele chega antes e custa menos para você.

  • Negociação e celebração de acordos eficientes
  • Mediação e conciliação para solução ágil de conflitos
  • Acompanhamento e defesa do consumidor perante o Procon
  • Orientação a empresários e MEIs na reorganização de dívidas bancárias
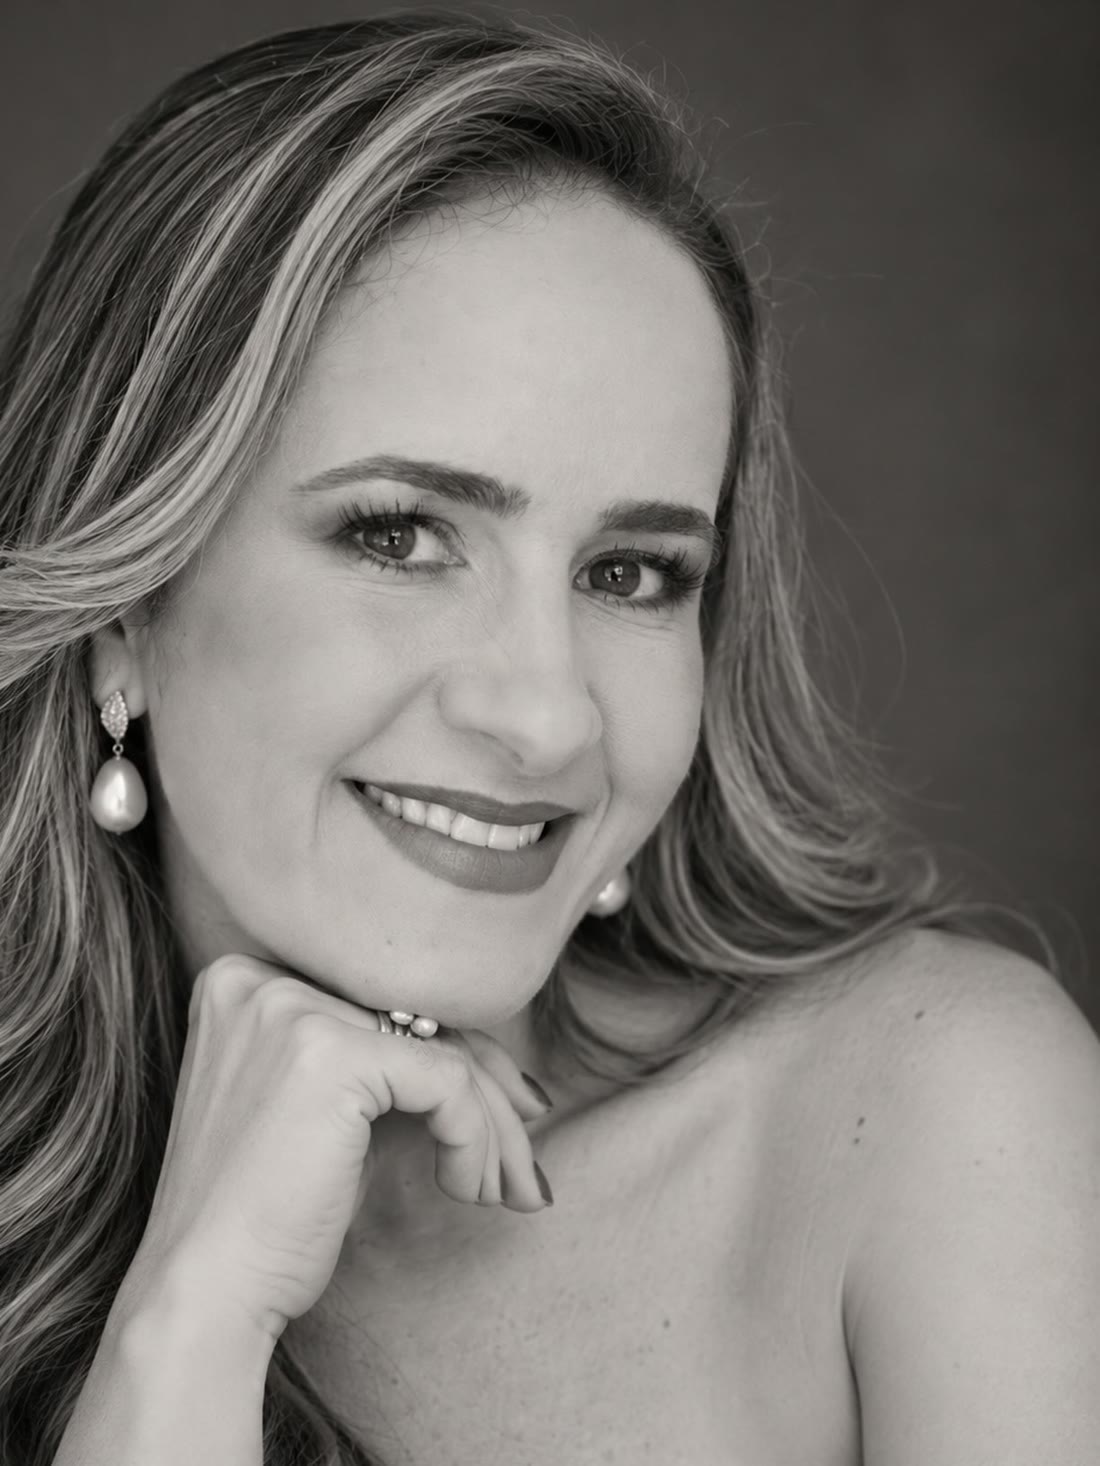
Retrato em preto e branco de Rafaela Canuto sorrindo

PresidenteComissão de Defesa do Consumidor da OAB Alagoas

Prazer, Rafaela Canuto.

Sou cristã, mãe, empreendedora e apaixonada pela advocacia. Há nove anos me dedico ao Direito do Consumidor, ao Direito Bancário e ao Direito Cível, e aprendi que justiça não é apenas uma tese jurídica.

É cuidado, é acolhimento e é compromisso diário com quem confia no meu trabalho. Cada caso que assumo é tratado com ética, estratégia e verdade, com a linguagem clara que quem está aflito merece ouvir.

“A justiça também se revela na tranquilidade que conseguimos devolver à vida de alguém.”
  • Presidente da Comissão de Defesa do ConsumidorOAB Alagoas
  • Diretora-tesoureiraAMJA, Associação de Mulheres Juristas de Alagoas
  • EmbaixadoraO Palco É Seu
  • Especialista em Direito do ConsumidorAtuação também em Bancário e Cível

Na linha de frente da defesa do consumidor.

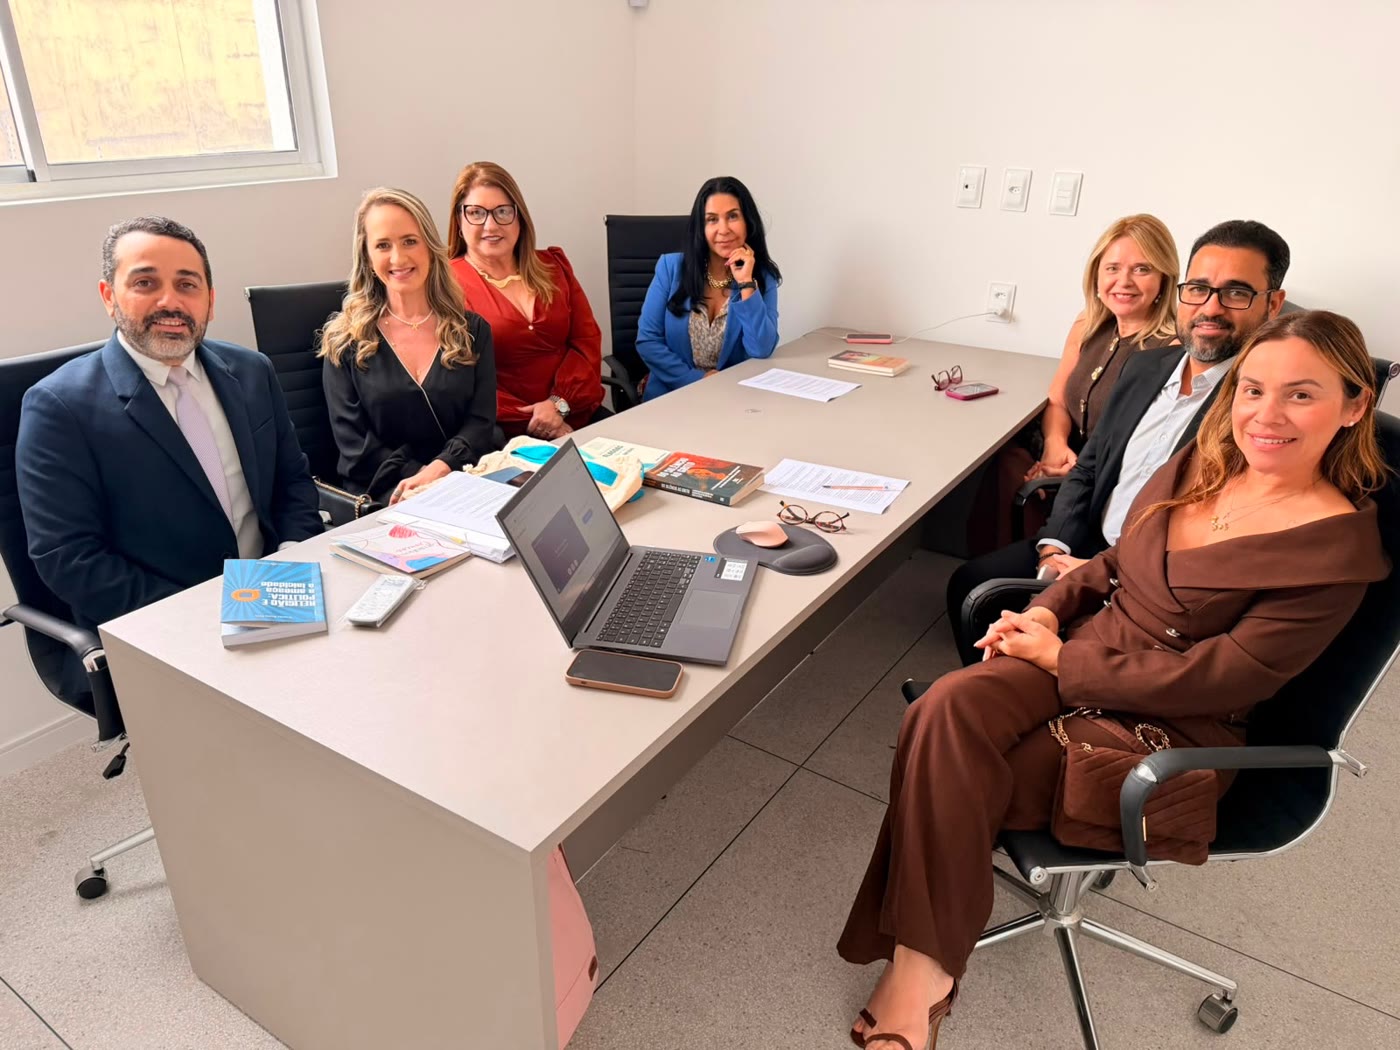
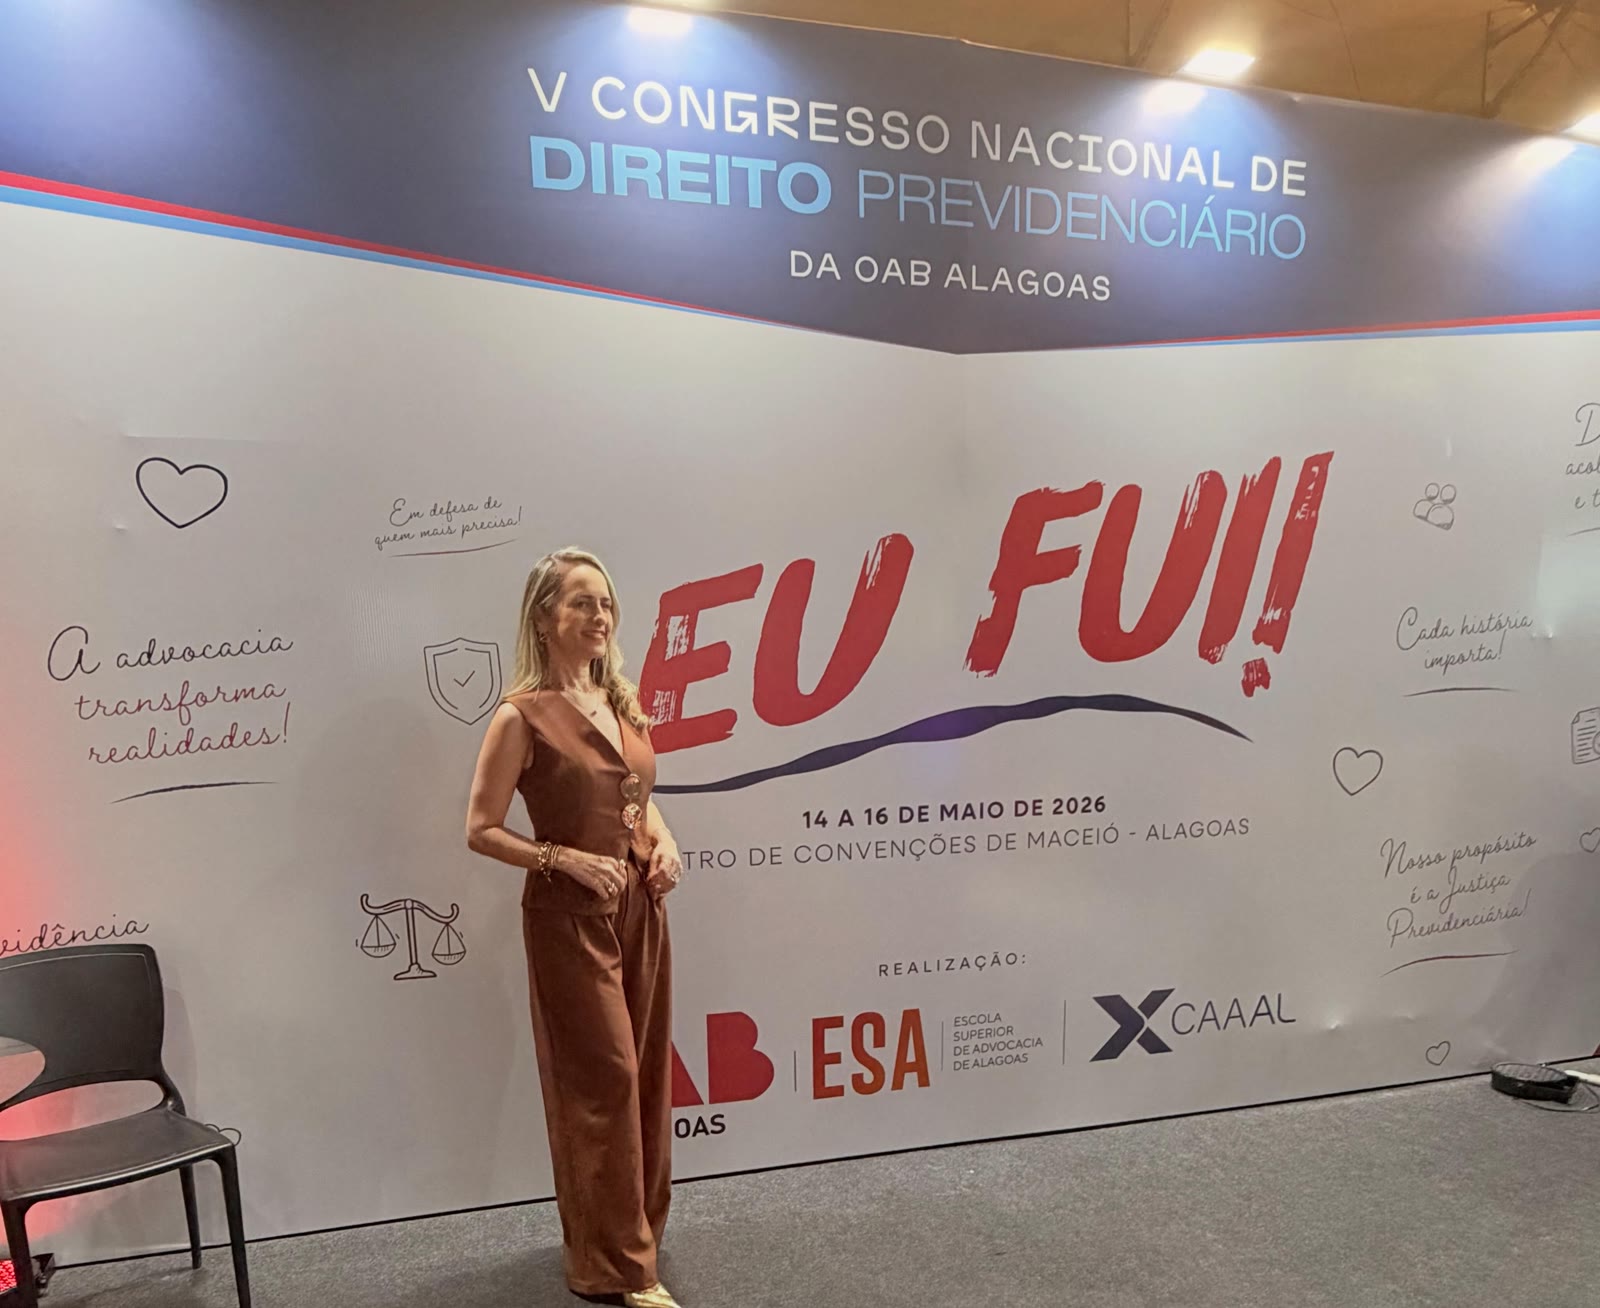
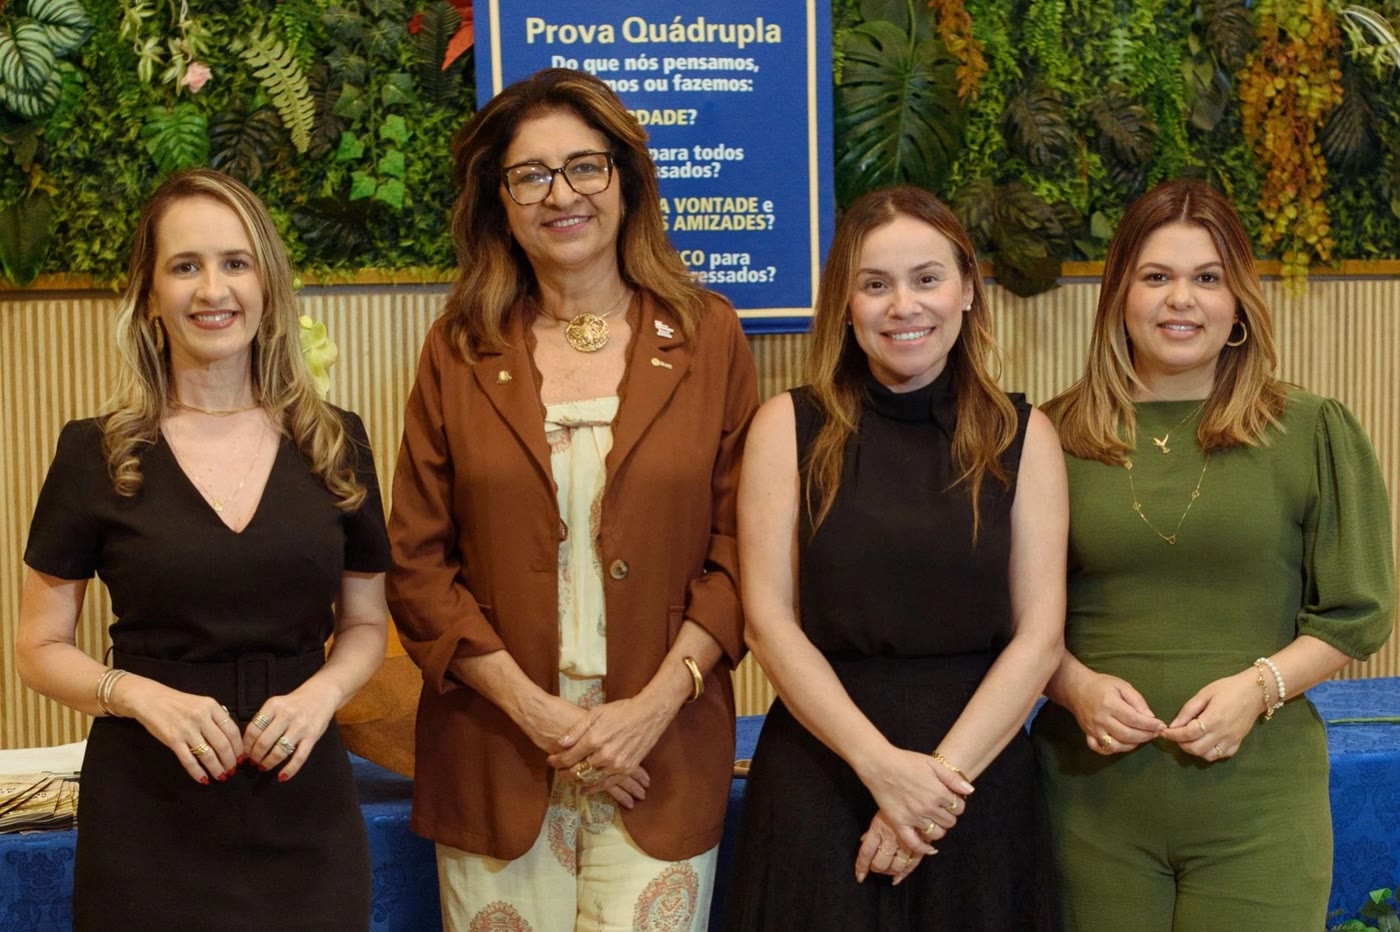
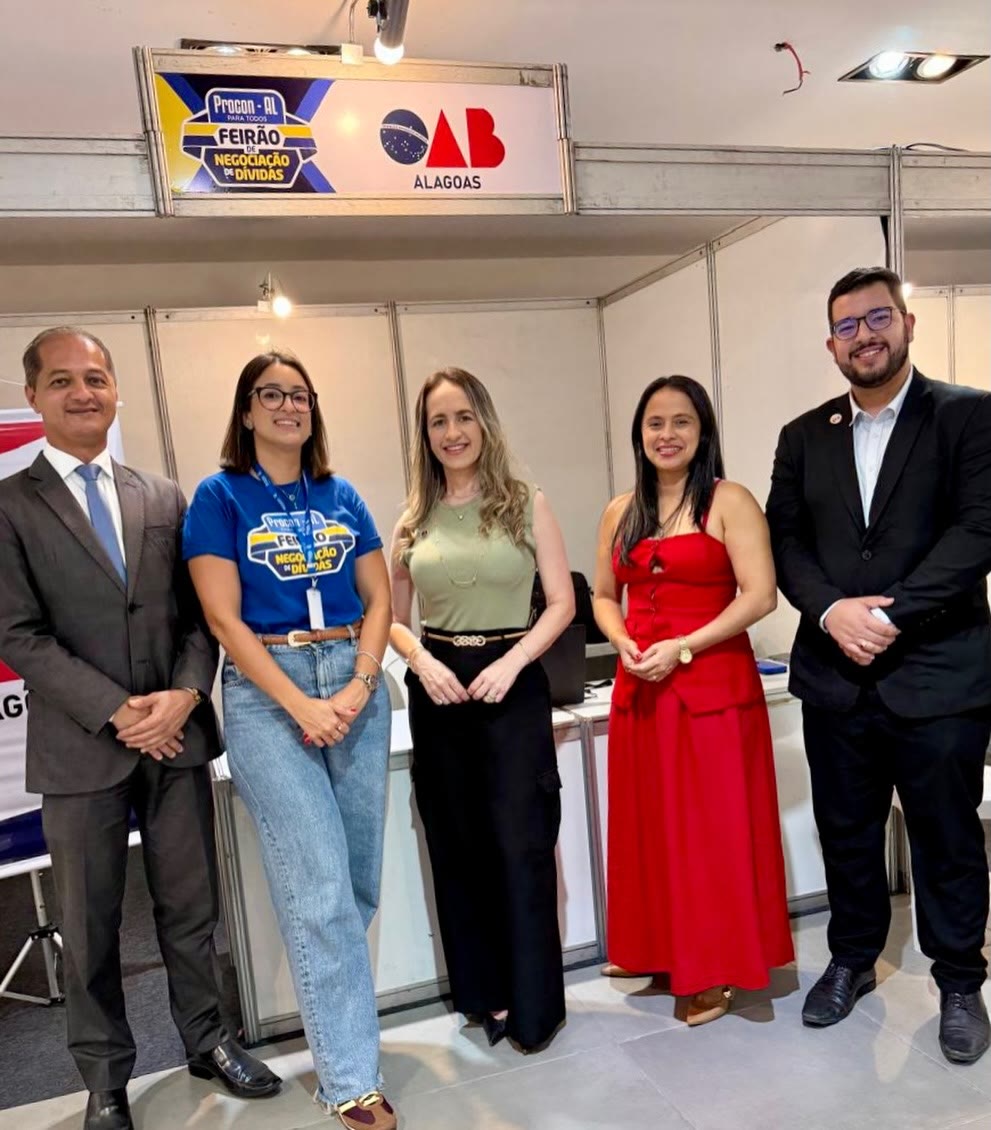
Além do escritório, a advocacia também se faz em mutirões, congressos e associações. Alguns registros recentes.

Como funciona o atendimento

Do primeiro contato à solução, você sabe exatamente em que pé está o seu caso.

  1. Você conta a sua história

    Pelo WhatsApp, no escritório em Arapiraca ou por videochamada. Sem pressa e sem juridiquês.

  2. Analiso os documentos

    Contratos, extratos, faturas e descontos. É aqui que as cláusulas abusivas aparecem.

  3. Definimos a estratégia

    Acordo extrajudicial quando ele resolve. Ação judicial quando ela é necessária. Sempre com você ciente de cada opção.

  4. Acompanhamento claro

    Você recebe notícias do andamento e tem um canal direto para tirar dúvidas.

Dúvidas frequentes

Não encontrou a sua? Pergunte diretamente pelo WhatsApp.

Preciso ir até o escritório?

Não necessariamente. O atendimento é presencial em Arapiraca e também online, por videochamada, para quem está em outras cidades. Os documentos podem ser enviados digitalmente.

Quais documentos devo separar para a primeira conversa?

Documento de identidade, o contrato (se você tiver), extratos bancários ou do benefício, faturas e comprovantes dos descontos. Se não tiver o contrato, tudo bem: ele pode ser solicitado ao banco.

Estou com o nome negativado. Ainda dá para fazer alguma coisa?

Sim. Primeiro verificamos se a dívida é legítima e se os valores estão corretos. Negativações indevidas podem ser retiradas, e dívidas legítimas podem ser renegociadas com mais equilíbrio.

Posso revisar um contrato que já terminei de pagar?

Em muitos casos, sim, dentro do prazo previsto em lei. Cada situação tem a sua contagem, por isso a análise do contrato vem antes de qualquer promessa.

Devo parar de pagar o empréstimo enquanto o caso é analisado?

Não tome essa decisão sozinho. Suspender pagamentos sem orientação pode gerar multa, juros e negativação. A estratégia certa depende do seu contrato.

Vocês atendem empresas?

Sim. Empresários e MEIs também recebem orientação na reorganização de dívidas bancárias e na negociação com instituições financeiras.

Vamos conversar sobre o seu caso.

Conte o que está acontecendo. A primeira conversa serve para entender a sua situação e mostrar, com clareza, quais são os caminhos possíveis.

  • WhatsApp(82) 99615-1505
  • EscritórioR. Minervina Francisca da Conceição, 942, Sala 09
    Novo Horizonte, Arapiraca, AL. CEP 57312-215
  • Instagram@adv.rafaela_canuto_
  • AtendimentoPresencial em Arapiraca e também online, por videochamada
Falar com a Dra. Rafaela